Mieten oder kaufen: Was ist 2026 besser?
„Mieten oder kaufen?“ Diese Frage taucht auf, sobald die Miete steigt, die Familie wächst – oder das Traumobjekt auftaucht. Doch Bauchgefühl reicht nicht: Wer klug entscheidet, vergleicht fair, bedenkt, was das Eigenkapital anderswo bringen könnte, und schaut auf Markttrends, Zinsen und die eigene Lebensplanung. In diesem Guide bekommst du genau das: eine klare Vergleichslogik, aktuelle Daten 2026 zum deutschen Wohnungsmarkt, Praxisbeispiele für Städte und Lebenssituationen sowie eine Checkliste, die aus „kommt drauf an“ ein belastbares „so lohnt es sich für mich“ macht. Wir zeigen dir, wann kaufen aus finanzieller Sicht sinnvoll ist (z. B. bei passendem Kauf-Miet-Faktor und solider Finanzierung) – und wann mieten die bessere Wahl bleibt (etwa wenn du flexibel bleiben willst oder wenig Erspartes hast). Dazu bekommst du eine Ampel, die dir den nächsten Schritt zeigt.
Dieser Artikel dient nur der allgemeinen Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Finanzguru übernimmt keine Gewähr für Richtigkeit oder Aktualität.
So triffst du die Entscheidung strukturiert
Der wichtigste Step ist Zielklarheit: Geht es dir primär darum, monatliche Wohnkosten zu optimieren, Vermögen aufzubauen, Flexibilität zu erhalten – oder um eine Kombination? Die Antwort auf mieten oder kaufen fällt je nach Ziel unterschiedlich aus. Wer z. B. Planungssicherheit sucht, profitiert vom Eigentum mit konstanter Rate; wer mobil bleiben will, meidet Bindungen und unvorhersehbare Instandhaltung.
Denke in Zeithorizonten. Kurzfristig (≤ 5 Jahre) ist Mieten oft überlegen: niedrige Einstiegskosten, kein Verkaufsrisiko, hohe Mobilität. Mittel- bis langfristig (≥ 10 Jahre) gewinnt Kaufen häufig an Boden – allerdings nur, wenn Objektpreis, Finanzierung, Instandhaltung und die entgangene Rendite des Eigenkapitals realistisch kalkuliert sind. Ein simpler Reality-Check: Bleibe ich voraussichtlich ≥ 10 Jahre am Ort? Wenn nein, sprich einiges für Mieten (oder für Kauf nur mit klarer Exit-Option wie Vermietung).
Leitfragen für deine Vorentscheidung:
-
Ist für dich ein Zeithorizont von rund zehn Jahren, in dem du in der Immobilie wohnen würdest, realistisch?
-
Hast du 20 bis 30 Prozent Eigenkapital einschließlich aller Nebenkosten zur Verfügung, um den Kauf zu finanzieren?
-
Verfügst du über eine solide Rücklage für Instandhaltung, orientiert am Richtwert von etwa 1 bis 1,5 Prozent des Immobilienwerts pro Jahr?
-
Liegt die monatliche Rate aus Zins und Tilgung bei höchstens etwa 30 bis 35 Prozent deines Nettohaushaltseinkommens?
-
Ist eine Vermietung rechtlich zulässig, und lässt die Mikrolage eine ausreichende Nachfrage erwarten, oder erscheint die Immobilie alternativ ausreichend liquide für einen zeitnahen Verkauf?
Ergebnis: Aus deinen Antworten entsteht ein erster Neigungs-Score (Flexibilität vs. Bindung; verfügbares Geld heute vs. Vermögen morgen). Im nächsten Kapitel übersetzen wir das in Zahlen, damit Gefühl und Fakten zusammenpassen.
Fair vergleichen – die richtige Rechenlogik
Der größte Fehler: „Miete heute“ gegen „Kreditrate heute“ zu stellen und zu ignorieren, was dein Eigenkapital als Geldanlage bringen würde. Richtig ist Budget-Parität: Beide Szenarien nutzen dasselbe Monatsbudget.
Kaufen = Rate (Zins+Tilgung) + Instandhaltung + laufende Fixkosten − Vermögensaufbau durch Tilgung ± Wertentwicklung.
Mieten = Miete + Invest der Budget-Differenz (ETF-Sparplan) + Ertrag auf das Eigenkapital, das nicht im Haus gebunden ist.
Kauf-Miet-Faktor als Vorfilter:
Teile den Kaufpreis durch die Jahreskaltmiete einer vergleichbaren Immobilie. Als grobe Heuristik gilt:
-
≤ 20: eher Kaufen
-
21–24: genau rechnen
-
≥ 25: eher Mieten
Diese Faustregel ersetzt keine Detailrechnung, hilft aber, überteuerte Objekte schnell auszusortieren.
Nebenkosten & Instandhaltung realistisch ansetzen:
-
Kaufnebenkosten: Grunderwerbsteuer, Notar/Grundbuch, ggf. Makler, Modernisierungsstart – zusammen häufig 8–12 % des Kaufpreises.
-
Laufende Instandhaltung: ≈ 1–1,5 % pro Jahr des Objektwerts (Altbau/Heizung/Dach eher mehr).
-
Nicht vergessen: Hausgeld (WEG), Gebäudeversicherung, Grundsteuer, Energie.
Sensitivitäten simulieren:
-
Mietsteigerung: 0–2 % pro Jahr
-
Wertentwicklung: −1 % bis +2 % pro Jahr
-
Kapitalmarktrendite (ETF): konservativ 3–5 % pro Jahr
-
Zinsen/Tilgung variieren: 10 vs. 15 Jahre Zinsbindung; 2 % vs. 3 % Tilgung.
Tipp: Ergänze den Faktor-Check um eine „Wartungsquote“ des Objekts: Energieklasse, Baujahr, Dach/Fassade/Heizung. Ein günstiger Faktor 19 wird schnell teuer, wenn absehbar 60–80 T€ für Sanierungen fällig sind. So vermeidest du, die Instandhaltungskosten Immobilie pro Jahr zu unterschätzen.

Marktlage 2026: Preise, Mieten, Zinsen in Deutschland
Kaufpreise: Nach den Rückgängen 2023 haben sich die Preise stabilisiert. Laut Statistischem Bundesamt kosteten Wohnimmobilien im 2. Quartal 2026 im Schnitt 0,6 % mehr als ein Jahr zuvor. Regional ist das Bild gemischt: Eigentumswohnungen in den sieben größten Städten waren leicht günstiger als im Vorjahr (–0,4 %), in anderen Großstädten dagegen teurer (+2,0 %). Energetisch gute Objekte halten ihren Wert meist besser als sanierungsbedürftige.
Mieten: Die Mieten steigen in vielen Regionen weiter, weil weniger Wohnungen gebaut werden als gebraucht. Für die Frage mieten oder kaufen heißt das: Steigende Mieten machen Eigentum langfristig attraktiver, sofern Finanzierung und Objektqualität passen.
Angebot & Bautätigkeit: Es wird weiterhin deutlich weniger gebaut als nötig. Das stützt Mieten und Preise.
Zinsen: Die Bauzinsen sind 2026 spürbar gestiegen. Im Oktober 2026 liegen sie für zehnjährige Zinsbindungen je nach Anbieter, Eigenkapital und Beleihung bei rund 4,1 bis 4,6 % – 2025 waren es noch rund 3,3 bis 3,6 %. Was das bedeutet: Bei einem Darlehen von 300.000 Euro kostet jeder Prozentpunkt mehr Zins rund 250 Euro mehr Rate im Monat.
Was das für dich heißt:
-
Ein Kauf kann sich weiterhin lohnen, wenn du genug Eigenkapital und einen langen Horizont hast. Durch die höheren Zinsen ist die Rechnung aber enger geworden – rechne deine Rate deshalb besonders sorgfältig durch.
-
Wer flexibel bleiben muss, fährt mit Mieten und Investieren oft weiter gut – besonders, wenn der Kauf-Miet-Faktor in deiner Region deutlich über 25 liegt.
Finanzierung smart aufsetzen
Zinsbindung: Bei Bauzinsen über 4 % sind 10–15 Jahre Zinsbindung oft sinnvoll: hohe Planungssicherheit, Schutz vor Volatilität. Ergänze das um Sondertilgungen (z. B. 5–10 % pro Jahr), um später flexibel Schulden zu senken.
Tilgung: 2–3 % Starttilgung ist ein gängiger Standard. Höhere Tilgung beschleunigt den Vermögensaufbau und senkt die Zinskosten – du hast dann aber weniger Geld frei verfügbar. Prüfe, ob nach Rate und Fixkosten Notgroschen von 6 bis 12 Monatsausgaben bleibt.
Eigenkapital: Zielkorridor 20–30 % (inkl. Nebenkosten). Geringeres EK erhöht Zins/Risiko; du bist anfälliger für Preisrückgänge. Mit mehr EK sinkt die Rate spürbar, was die Entscheidung mieten oder kaufen häufig kippen kann.
Stress-Test (Anschlussfinanzierung Risiko):
-
Rechne +1,5–2,0 Prozentpunkte beim Anschlusszins.
-
Prüfe, ob die Rate im Worst-Case ≤ 35 % deines Nettohaushaltseinkommens bleibt.
-
Plane eine Sondertilgung zum Zinswechsel (z. B. aus ETF-Topf).
Tipp: Parallel zum Kredit einen ETF-Sparplan führen. So bleibst du flexibel (Geld für Notfälle) und kannst zum Anschlusszeitpunkt gezielt Sondertilgen. Damit kombinierst du Vorteile von Eigennutzung vs. Kapitalanlage.
Lebensplanung: Flexibilität vs. Bindung
Mieten glänzt mit Mobilität: einfacher Wohnungswechsel, kein Verkaufsdruck, überschaubare Verpflichtungen. Für alle mit beruflichen Wechseln, offenem Familien-Setup oder unklarer Standortbindung ist Mieten oft das sicherere Spielfeld.
Kaufen bietet Gestaltungsfreiheit (umbauen, modernisieren), Kostensicherheit (planbare Rate) und Community-Effekte (Nachbarschaft, Stabilität) – dafür trägst du Reparaturen und bindest Kapital.
Soft-Faktoren mit hartem Impact:
-
Pendeln (Zeit = Lebensqualität und reale Kosten).
-
Kinderbetreuung (Kita-Plätze, Schulwege, Freizeitangebote).
-
Pflege & Familie (Nähe zu Angehörigen).
-
Energieklasse (Betriebskosten, potenzielle Auflagen).
-
Mikromarkt (Verkäuflichkeit in 6–12 Monaten, falls Planänderung).
Tipp: Baue Exit-Optionen bewusst in deine Entscheidung ein: Ist Vermietung rechtlich/praktisch möglich? Ist die Lage für Mieter attraktiv? Wie schnell werden in deiner Straße Wohnungen verkauft? Eine gute Exit-Strategie kann „Kaufen“ trotz Unsicherheit tragfähig machen.
Regionale Unterschiede: Stadt vs. Umland
Deutschland ist kein homogener Markt. Metropolen sind oft knapp und teuer; Mittelstädte und Umland bieten teilweise bessere Kauf-Miet-Faktoren – aber nur, wenn Infrastruktur & ÖPNV passen.
Heuristik für die Praxis:
-
Metropole A: Faktoren > 25, starke Mieten → Mieten oder Umland-Kauf prüfen.
-
Mittelstadt B: Faktor ≈ 20, solide Nachfrage → Kauf oft sinnvoll.
-
Speckgürtel C: Günstigerer Faktor + akzeptables Pendeln → Kauf kann Kipppunkt erreichen.
Beispiel-Setups:
-
Junges Paar, Stadt-Karrieren: Mieten + ETF-Plan, bis Standort klar ist.
-
Familie mit Kita/Schule fix: Kaufen im Umland mit guter Bahnlinie.
-
Ruhestands-Planung: Barrierearme Wohnung mit niedrigen Betriebskosten; energetischer Zustand priorisieren.
Achte auf Mikro-Treiber (Campus/Medizinkluster, neue S-Bahn-Trasse, Quartiersentwicklung, Förderkulissen). Diese Faktoren ändern Mietrenditen und Kauf-Miet-Faktoren oft schneller als überregionale Indizes.
Vermögensaufbau: Kaufen vs. Mieten & Investieren
Kaufen kanalisiert einen Teil der Monatsrate in Tilgung – eine Art Zwangssparen. Wer langfristig bleibt, profitiert doppelt: sinkende Restschuld + mögliche Wertsteigerung. Mieten + Investieren kann jedoch vorne liegen, wenn du die Budget-Differenz diszipliniert und automatisiert in breit gestreute ETFs anlegst.
Vier vereinfachte Szenarien:
-
Moderates Wachstum (Mieten/Preise/ETFs je ~1 % pro Jahr): Kauf oft leicht vorne.
-
Seitwärtsmärkte (0 %): Kauf kann dank Tilgung dennoch überzeugen.
-
Hohe Kapitalmarktrendite (z. B. 5 %) bei moderaten Mieten: Mieten + Investieren liegt vorn – aber nur, wenn du konsequent investierst.
-
Hohe Rendite + hohe Mietsteigerung: Vorteil für Mieter möglich, wenn Kaufpreise sehr hoch (Faktor ≥ 25) und Sanierungen drohen.
Diversifizierter Eigentümer werden: auch nach dem Kauf weiter investieren (z. B. 50–100 € pro Monat), um Klumpenrisiko „Eigenheim“ zu reduzieren und optional Sondertilgungen zu finanzieren.
Kostenfallen & Risiken, die gern vergessen werden
-
Instandhaltung/Modernisierung: Kalkuliere konservativ 1–1,5 % pro Jahr des Immobilienwerts. Große Posten (Dach, Heizung, Fassade, Fenster) können Ausreißer erzeugen.
-
Anschlussfinanzierung: Rechne beim Zinswechsel mit +1,5–2,0 Prozentpunkten. Prüfe, ob dein Budget das aushält.
-
Regulatorik/Energie: Energieklassen beeinflussen Wiederverkauf, Förderfähigkeit und Betriebskosten. Künftige Standards können Investitionen erzwingen.
-
Marktliquidität: Schwache Mikrolagen bedeuten längere Verkaufszeiten. Plane ggf. Zwischenfinanzierung.
-
Persönliche Risiken: Job, Krankheit, Trennung – halte Notgroschen bereit und überversichere dich nicht.
Leg dir eine Notfallregel fest: Steigt die Rate über 35 % deines Nettoeinkommens oder fällt die Rücklage unter 6 Monatsausgaben, stoppst du Extras wie Sondertilgungen, baust die Rücklage wieder auf und prüfst Vermietung oder Teilverkauf.
Tools & Rechner: So prüfst du deine Zahlen
Nutze mehrere kostenlose Rechner, um deine Annahmen gegenzuprüfen:
-
Mieten oder kaufen Rechner mit Gegenüberstellung der Gesamtkosten über Zeit.
-
Zinsen-/Tilgungsrechner mit Sondertilgung & Zinsbindung.
-
Kauf-Miet-Faktor-Schnellcheck als Vorfilter.
-
Nebenkosten-Kalkulator (Grunderwerbsteuer, Notar, Makler, Modernisierungsbudget).
So arbeitest du damit:
-
Gleiches Monatsbudget unterstellen (Budget-Parität).
-
Drei Szenarien durchspielen (Best/Base/Worst).
-
Aufenthaltsdauer variieren (5, 10, 15 Jahre).
-
Wartungsquote anhand Energieklasse/Baujahr einschätzen.
-
Ergebnisse dokumentieren und gegen deine Lebensziele spiegeln.
Erstelle eine Entscheidungstabelle mit allen Annahmen (Zins, Tilgung, Mietsteigerung, Wertentwicklung, Energieklasse). Markiere, ab welchem Punkt die Entscheidung kippt (z. B. Anschlusszins > 4,8 % oder Kaufpreisfaktor > 24).
Mach den Check!
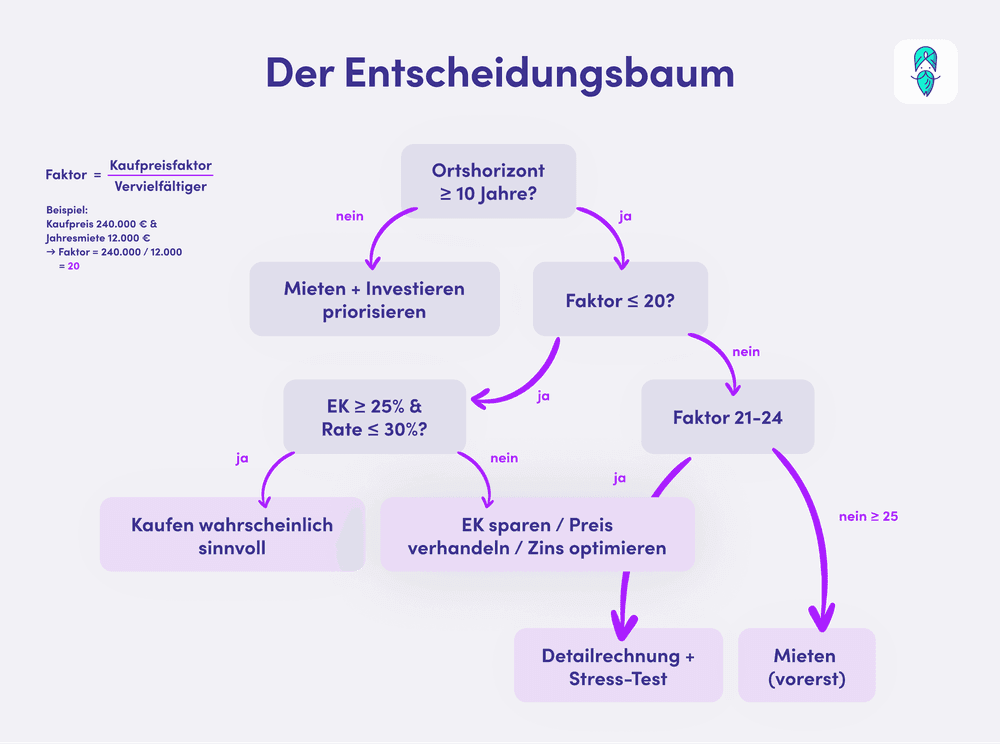
Ampel-Kriterien:
Grün (Kauf naheliegend): Faktor ≤ 20; Eigenkapital ≥ 25 % (inkl. NK); Rate ≤ 30 % Netto; Planung ≥ 10 J.; gute Energieklasse; Notgroschen 12 Monate.
Gelb (prüfen und abwägen): Faktor 21–24; EK 15–24 %; Rate 31–35 %; Planung 5–10 J.; mittlere Energieklasse; Notgroschen 6–11 Monate.
Rot (lieber mieten): Faktor ≥ 25; EK < 15 %; Rate > 35 %; Planung < 5 J.; schwache Energieklasse; Notgroschen < 6 Monate.
Nächste Schritte:
-
Zahlen mit 2–3 Rechnern gegenprüfen.
-
Objektprüfung (Energie, Sanierungsbedarf, Lage).
-
Finanzierungsvorgespräch (Zinsbindung/Tilgung/Sondertilgung vergleichen).
Die wichtigsten Punkte
-
Vergleiche fair: Gleiches Monatsbudget ansetzen und mitrechnen, was dein Eigenkapital als Geldanlage bringen würde.
-
Faktor-Filter: ≤ 20 spricht eher für Kauf, ≥ 25 eher fürs Mieten – danach Detailrechnung.
-
Markt 2026: Kaufpreise weitgehend stabil, Mieten steigen – Wohnraum bleibt knapp.
-
Zinsen gestiegen (Oktober 2026 rund 4,1–4,6 % für zehn Jahre): Zinsbindung, Tilgung und Eigenkapital sind die Hebel.
-
Langfristig gewinnt Kauf häufig – wenn Objekt, Preis & Finanzierung passen.
-
Mieten + investieren schlägt Kauf manchmal – aber nur mit konsequenter Anlage der Differenz.
Fazit
Mieten oder kaufen ist keine Glaubensfrage, sondern ein Zahlen- und Lebensentscheid. Mit Budget-Parität und Faktor-Check findest du schnell heraus, ob sich ein Kauf lohnt – und ob deine Finanzierung stressfest ist. 2026 sprechen steigende Mieten und stabile Preise für einen Kauf, die höheren Zinsen machen ihn aber teurer. Ein Kauf lohnt sich vor allem, wenn du lange bleibst, genügend Eigenkapital mitbringst, die Instandhaltung realistisch kalkulierst und einen Plan B hast. Wer mobil bleiben will oder (noch) kein Polster hat, ist mit Mieten und konsequentem Investieren gut aufgestellt. Wichtig ist, dass du aktiv rechnest: Prüfe dein Objekt (Energie, Zustand), simuliere Zins-Szenarien, und nutze mehrere Rechner für einen Cross-Check. So vermeidest du Fehlentscheidungen, die dich Jahre kosten. Und ganz gleich, wohin die Entscheidung fällt: Gestalte sie proaktiv – mit klaren Zielen, belastbaren Zahlen und genug Rücklagen, um auf Überraschungen gelassen zu reagieren. Das bringt Ruhe in den Kopf und Stabilität in die Finanzen.
Mehr Finanzguru in deiner Google-Suche
Lege Finanzguru als bevorzugte Quelle fest, dann zeigt dir Google unsere Artikel bei aktuellen Suchanfragen häufiger.
Die wichtigsten Fragen zusammengefasst
Dir hat dieser Artikel gefallen? Dann teile ihn mit deinen Freunden!
Weitere Artikel

Geld abheben ohne Gebühren: Der große Guide für kostenloses Bargeld
Nervt dich das auch? Du stehst vor dem Geldautomaten, willst einfach nur dein eigenes Geld abheben, ...

Die besten ETFs 2026: Clever investieren & Vermögen aufbauen
Stell dir vor, dein Geld arbeitet für dich, während du schläfst oder Zeit mit deinen Liebsten verbri...
Ausgaben App: So findest du die passende Budget-App
Du willst endlich wissen, wo dein Geld jeden Monat wirklich hin verschwindet, ohne abends Excel ...